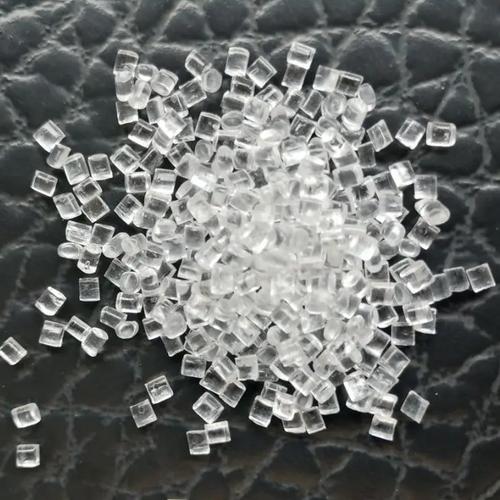
2026年PVC塑料粒子價格行情分析與市場展望
一、當前PVC塑料粒子價格行情概覽
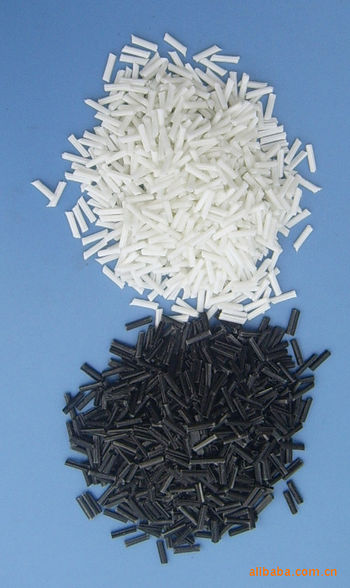
截至2026年第一季度,國內PVC(聚氯乙烯)塑料粒子市場整體呈現震蕩偏弱的運行態勢。電石法SG-5型PVC主流報價集中在5400-5800元/噸(含稅自提),乙烯法PVC報價在5700-6100元/噸區間。與2025年同期相比,價格中樞下移約8%-12%,主要受房地產需求持續低迷、出口訂單放緩以及新增產能釋放等多重因素壓制。
二、影響PVC塑料粒子價格的核心因素
1. 原料成本端
電石價格是電石法PVC的主要成本支撐。2026年以來,受蘭炭價格回落及電石企業開工率提升影響,電石主流出廠價降至2600-2800元/噸,較2025年高點下跌逾15%,導致PVC成本支撐明顯減弱。乙烯法方面,國際原油價格在70-80美元/桶區間波動,乙烯裂解價差收窄,對PVC成本傳導有限。
2. 供需格局
供給端:2025-2026年國內新增PVC產能超過200萬噸,主要集中在西北地區,行業開工率維持在75%-80%,社會庫存高企(華東及華南倉庫庫存合計約40萬噸),供應壓力較大。
需求端:PVC下游消費中,管材、型材占比超過60%,與房地產竣工面積高度相關。2026年1-2月房屋竣工面積同比下滑約15%,導致硬制品需求疲軟;軟制品(地板、革類)出口受海運費上漲及海外反傾銷影響,增速放緩。
3. 宏觀與政策環境
國內穩增長政策對基建有一定托底作用,但傳導至PVC管材需求存在滯后。出口方面,印度BIS認證及反傾銷稅政策持續影響中國PVC出口,2026年1-2月出口量同比減少約10%。能耗雙控政策對電石法PVC開工率階段性擾動,但整體影響弱化。
三、不同牌號與地區價格差異
| 品種 | 華東地區(元/噸) | 華南地區(元/噸) | 華北地區(元/噸) |
|------|-------------------|-------------------|-------------------|
| 電石法SG-5 | 5550-5700 | 5600-5750 | 5400-5550 |
| 乙烯法 | 5800-6100 | 5850-6150 | 5700-5950 |
| 糊樹脂 | 7800-8500 | 7900-8600 | 7700-8400 |
| 硬制品用 | 5450-5650 | 5500-5700 | 5350-5500 |
注:以上為2026年3月中旬參考報價,實際成交以商談為準。
四、后市展望與操作建議
短期(2026年二季度):春檢季部分裝置停車或降負,供應端有望階段性收緊;但下游管材、型材開工率恢復緩慢,庫存去化壓力大,預計PVC價格延續低位震蕩,電石法SG-5運行區間5300-5800元/噸。若電石價格企穩反彈,或帶來小幅修復。
中期(2026年下半年):若地產政策加碼推動竣工端改善,疊加秋季旺季需求釋放,PVC價格有望迎來階段性反彈,高度取決于庫存去化速度。乙烯法因成本偏高,與電石法價差或維持200-350元/噸。
操作建議:
1. 下游制品企業:按需采購為主,關注5300元/噸以下分批建倉機會。
2. 貿易商:控制庫存周轉,避免高位囤貨,利用期貨工具鎖定基差。
3. 生產企業:關注出口套利窗口,靈活調整內外銷比例,優化產品結構(如專用料、高抗沖型)。
五、風險提示
- 原油及電石價格大幅波動;
- 房地產政策落地不及預期;
- 出口反傾銷及匯率變化;
- 新增產能投產節奏超預期。
(文末注:以上數據基于隆眾、卓創等公開資訊整理,僅供參考,不構成投資建議;不同廠家、牌號、賬期及結算方式會導致實際價格差異,請以實時商談為準。)